The Age of Turbulence(我們的新世界)讀後感----自由的成長


The Age of Turbulence的作者是美國第十三任聯準會主席葛林斯潘。這是一本混合他個人經歷與經濟觀點的書籍。
在書的前半部,談葛老的個人經驗的部分較多。在書的後半,談經濟觀點的部分較多。因為葛林斯潘自1987至2006擔任聯準會主席的職位,讀者也將從書中看到美國財經政策的理論面與政治現實面微妙的交互關係。
書的頭幾章,作者很快的交待了他的成長過程。你很可能會以為自己在看一個爵士音樂家的自傳。在進入New York University研讀財經之前,這位前聯準會主席花了許多精力與時間在音樂上。
高中畢業後二次大戰爆發,等待被徵召入伍前,他表明自己沒有興趣上大學,所以他加入職業樂團,還去參加茱莉亞音樂學院的課程。他那時說,假如自己對人生有什麼計畫的話,那就是成為軍樂隊成員吧。書中出現不少美國40年代的流行樂曲和爵士樂的名稱。畢竟自己不是美國人,在邊看書邊查的過程(感謝Google與Youtube),竟有點回到過去,領略當時風味的感覺。
閱讀全文

如何由債券殖利率算出理論即期利率(How to Compute Theoretical Spot Rates from Bond Yields)
本文解釋如何從債券的到期殖利率推導出理論即期利率。
我們知道,債券的到期殖利率,就是持有這張債券所獲得的內部報酬率(Internal Rate of Return,簡寫為IRR)。內部報酬率,簡單的說,就是讓這項投資的現金流的淨現值(Net Present Value)為零的折現率(相關討論可見內部投資報酬率概念(Internal Rate of Return)一文)。
為了計算方便,我們看個假想例子。(圖片皆可點擊放大觀看)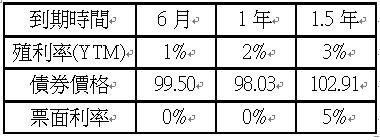
假設上表是六個月、一年與一年半到期的美國公債在某天的殖利率。我們知道,到期期限一年以下的美國國庫券,其實是一種票面利率零的零息債券。(詳細解說可見美國公債-T bill一文)。也就是說,這些到期期限一年以下的國庫券的到期殖利率(Yield to maturity)就是該年期的即期利率(Spot rate)。
譬如一年期的國庫券的到期殖利率是2%,那就代表市場上,現在投入美國公債,一年後才拿回的資金,可以拿到2%的年利率。
所以用美國公債殖利率推導一年期以下的即期利率,其實相當簡單。但現在問題來了,現在投入美國公債,然後1.5年才收回的錢(中間都不拿任何配息),它的即期利率是多少?
是1.5年公債的到期殖利率3%嗎?不是。因為超過一年期的美國公債會有每半年的配息。這個3%代表的是未來三次現金流,也就是這張債券在半年後的配息,一年後的配息與一年半之後的歸還的配息加本金,這三次金流的折現率。
要知道美國公債市場在1.5年的即期利率,需要一點計算。我們計算的目標是要推導出,假如現在有一張1.5年後到期的美國零息公債,這張公債的到期殖利率會是多少。知道了零息公債的到期殖利率,就知道即期利率了。
這張1.5年後到期的債券未來將有三次現金流。假設票面價1000,那這三次金流的時間與金額如下: (票面利率是5%)
這張債券目前的價格是1029.1。按照標準債券價格計算方法,用3%的到期殖利率進行折現,就可以驗證這個數字。如下表:
將現值加總,便可得1029.1。
我們也可將這三次金流,想像成三張零息債券。這三張零息債券分別在0.5年、1年與1.5年後到期。(這是這個計算的核心概念)
一張1.5年後到期,中間配發出25、25與1025塊金流的美國公債,與分別在0.5年、1年與1.5年後到期,到期價值分別是25、25與1025的三張美國零息公債,在意義上是相同的。既然有相同的意義,它們的價格也應該一樣。1029.1就是這三張美國零息公債的價值加總。
我們是否知道半年後到期,期滿給付25塊的零息債券現值多少呢?沒有問題,我們已經知道半年的即期利率,那就是1%。我們是否知道一年後到期,期滿給付25塊的零息債券現值多少呢?。也沒有問題,我們也知道一年的即期利率是2%。唯一的未知,就是一年半的即期利率,就是我們要計算的目標。
所以1029.1=半年期零息債券現值+1年期零息債券現值+1.5年期零息債券現值
=25/(1+0.5%) +25/(1+1%)^2 +1025/(1+X)^3
解X等於1.517%,年化(乘以2)即可得即期利率為3.03%。有了1.5年的即期利率後,便可繼續算出2年、2.5年等更長期限的即期利率。
在這假想狀況下,美國公債市場的到期殖利率與即期利率分別如下表。
有了各年期的即期利率後,就可畫出即期利率曲線(Spot rate curve)。
點一下,推一下:
回到首頁:請按這裡
初來乍到:請看”如何使用本部落格”
相關文章:
如何由理論即期利率算出遠期利率(How to Compute Forward Rates from Theoretical Spot Rates)
什麼是殖利率曲線(What is Yield Curve?)
債券的存續期間—Macaulay Duration
債券的殖利率(Bond Yield)
債券定價
2010五月回顧
此文回顧五月綠角財經筆記部落格的狀況。
五月最熱門的十篇文章依次是:
1. 免費ETF交易的興起(The Dawning of Free ETF-Trading Era)
2. 手續費與佣金只是總成本之一(Fees and Commissions Are Only Part of Total Costs)
3. 尋找投資護城河(The Little Book That Builds Wealth)讀後感
4. 理財的重點(YOU are the Biggest Asset in Your Portfolio)
5. 國際匯款作業流程(Telegraph Transfer: Serial Payment and Cover Payment)
6. 綠角的書:”股海勝經—No.1財經部落格主的指數化投資法”
7. 高盛CDO詐欺事件始末(The Goldman Sachs CDO Fraud)---什麼是CDO
8. Ask Mr. Firstrade 專欄
9. 2010 Investment Company Factbook剪貼簿
10. 2010海外券商Firstrade的自動退稅
五月的讀書心得重點放在尋找投資護城河(The Little Book That Builds Wealth) 一書,總共寫了四篇文章。這本書簡單易讀,份量不重,本來沒計畫寫那麼長的心得。但一寫下去,真是沒完沒了。
這個月也寫了比較多海外券商相關的文章,包括退稅、國際匯款作業流程與債券交易等。我發現這些相關討論可能比起鼓吹美國券商的好處還要來得重要。美國券商提供的優良投資工具再多,交易費用再便宜,投資人只要不熟悉,就不會去開戶也不會去用。他會寧願用熟悉的,透過台灣的銀行等通路買基金,然後永遠不知道自己在內扣費用與手續費方面損失多龐大的金額,也不會知道自己承擔了多少次輸給指數的後果。他會覺得,反正大家都是這樣啊,也沒人在抱怨。這些海外券商投資的相關討論,將可以讓投資朋友逐漸熟悉這個管道,然後考慮使用它的可行性。
五月最常搜尋進入此部落格的十個關鍵字,在去除綠角相關字詞後依序是:
美元指數
ETF
貝萊德世界礦業基金
指數型基金
IRR
Firstrade
TED Spread
0050
LIBOR
Zecco
“美元指數”自三月成為排名第一的關鍵字後,持續不墜。這個月TED Spread與LIBOR重回前十名,讓我不禁猜想是不是與歐洲債務危機有關。
訪客來源的前五個國家分別是台灣、美國、香港、加拿大和英國。
回到首頁:請按這裡
初來乍到:請看”如何使用本部落格”
相關文章:
2010四月回顧
2010六月回顧


