我用死薪水理財輕鬆賺千萬(Millionaire Teacher)讀後感1---不要買賠錢貨
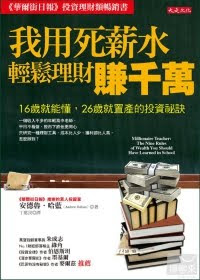
這本書是由一位加拿大籍的老師Andrew Hallam所寫。英文書名Millionaire teacher,指的是他雖從事教師這個一般來說是中等薪水的行業,但卻能累積到百萬以上的資產(美金百萬是台幣千萬等級)。這本書就是陳述他如何辦到的投資方法。
看線圖、買飆股、神奇獲利方程式?
No。這是一本資產配置與指數化投資的書。
書的一開始先講有錢與很會花錢的差別。一般我們看到讓人覺得很有錢的人,正確描述應是很會花錢的人。這些人常開名車,用名牌物件等。可以確定的是這些人很會花錢。至於有沒有錢,那就較難確定。
作者引用美國統計資料,富人的購車預算不到一百萬台幣。他們當中許多就是開著很一般的國民車。假如你花在車子的費用超過這個價碼,其實你比這些富人還要會花錢。這或許就是,你不比他們有錢的一個原因。
作者指出,想要看起來有錢的欲望,往往讓我們的理財之路走得更加艱辛。錢要投資在有增值可能的資產,而不是花在注定會貶值的物件(譬如汽車)。
在儲蓄金錢時的同樣思維,應用在投資工具的選擇上,很自然的會趨向低費用的指數型基金。
(很多年輕、收入不高的投資朋友,每天省吃儉用,一個月擠出3000、6000元投資基金。卻是買內扣費用2%起跳的基金,真的是辛苦都白費了。)
高內扣費用的主動型基金,就是貶值壓力強大的基金界弱勢貨幣。
雖然會有少數主動型基金,得以用亮麗績效彌補其高費用的缺點。但這僅是少數,而且重點是,你無法事先預知。
作者花了大量篇幅,講解理財顧問說服性話語中的漏洞。他們最不想賣你的,就是指數化投資工具。他們會說些”何必買指數型基金。這裡有15年績效連續勝過指數的基金啊。讓我們為您買進最好的投資工具。”
“Very good。假如你15年前,就開始投資那支基金,我就跟你投資。”你可以這樣回話。
這些金融產品銷售員,會努力營造他們可以掌握經濟脈動、市場起伏,努力為您創造財富的模樣。實情是,假如坐在你對面的這個理財顧問,真有掌握經濟脈動與市場起伏的能力,他還會在這,替你這個只有幾十萬、幾百萬還是幾千萬資產的客戶理財?
不要傻了。假如他真有這個能力,他會擠身全球頂尖資產管理業,每年領取數千萬到數億台幣的薪水。(很可悲的是,在頂尖資產管理界中,領取如此高薪的人士,其中大多數會被證明,僅能掌握一段期間的市場狀況。之後,便會變得完全無能。還好我不必付他們薪水。相信主動投資人的人會付。)
作者引述大量財經界重量級人物,包括諾貝爾獎得主與傑出主動經理人的談話。他們都相當贊同指數化投資。假如有天,你花了一萬元的門票錢,去聽這些大師的演講,聽到他闡述指數化投資的優點,或許你會覺得這是一個寶貴的建議,一個比起從亟於賣你東西的理財顧問那邊聽到的更有價值的建議。
但今天,這樣寶貴的經驗談印在一本要價幾百塊的理財書籍上,似乎就讓許多人忽略了。
不要忽略這些話。這些大師共同推崇指數化投資都是有原因的。他們都是聰明人,仍選擇這樣的投資方式。你有比這些大師聰明嗎?為何你覺得自己有很高的機會打敗市場?
所以作者說,假如有理財顧問把指數化投資說得一無是處,基本上,他們是自認比這些大師還要會理財,也更懂得投資。
一針見血。
他們只是因為利益衝突,不願替你指出投資明路的金融產品銷售員罷了。
待續…
回到首頁:請按這裡
初來乍到:請看”如何使用本部落格”
相關文章:
我用死薪水理財輕鬆賺千萬(Millionaire Teacher)讀後感2---國際投資人的指數化投資管道
”Balance”《平衡心態》讀後感1---有錢就會快樂?
The Power of Passive Investing讀後感1---主動型基金的悲觀勝算
華爾街銀行家的最後告白(The Investment Answer)讀後感---理財顧問的問題
你還在努力省錢來投資理財嗎?(Pound Foolish)讀後感1—投資致富太簡單
投資顧問怕你發現的真相(The Big Investment Lie)讀後感
“真希望我第一次買股票就知道這些事”讀後感1---Gap的由來
The Quest for Alpha讀後感---挑選經理人的困難
閱讀全文

基金公司的好消息(Good News for Mutual Fund Companies)
虧損令人懊惱。想要扳回一城,或至少打平的希望,讓我們緊握住賠錢的標的,不肯放手。
投資人的這種心態對基金公司與基金經理人來說,真是個好消息。
基金公司有很多種方法可以讓投資人賠錢。
首先是收取過高的經理費等內扣費用。每年扣個2%,100元的基金投資一年後變98,98塊一年後變96。如此二三十年過後,錢還會剩多少?
再者,基金公司往往在某資產類別或是某地區市場表現優異後,便推出相對應的基金。新興市場看好,推新興市場。中國看好,推中國。金融海嘯過後,改推債券基金。姑且不論經營這些資產類別的投資策略品質,這些基金的發行,基本上都是追高的行為。一遇到市場反轉,將造成虧損。
最後一個,就是經理人的策略根本不行。不是每一位經理人都會有勝過大盤的成績。事實是剛好相反,大多數經理人將被市場打敗。在市場賺10%時,你的基金可能只賺4%,而你還要為這個次等成績付出一等費用。
不論成因為何,死抱著虧損基金不放的投資人,真是基金公司的衣食父母。
收費過高造成績效低落? 沒關係,這種死忠投資人會繼續投資,繼續讓基金扣取高額費用。這類高收費基金勝過指數的希望就像下沉的落日,隨著時間經過光芒愈顯黯淡。這些基金投資人,就像在落日餘暉下等待黎明。等到的是天黑,而非光明。
推出當紅資產類別的基金造成虧損?沒有關係,這些死忠的投資人即便在90年代末期買到科技基金,仍會堅守基金。直到連基金公司都無法再忍受這樣的基金績效存在於世間,把基金清算或合併時,這些基金投資人都還是基金最後的持有者。
經理人的策略根本不行,落後市場?不打緊。這些死忠的基金投資人會一直持有,一直跟著這個經理人。看看鹹魚會不會有翻身的一天。而很不幸的,從以前到現在、從台灣到外國,數不盡的例證說明了,大多數經理人的確是不會翻身的鹹魚。
有了不願離去的基金投資人,基金公司的三大過錯,都得到了免死金牌。投資人仍會乖乖的任其抽取金錢。
在當今基金投資界,還有一種叫做”停利不停損”的說詞,恐怕會更加深這種荒謬投資行為。
唸一句” ”停利不停損”,彷彿自己基金投資的未來,只有停利兩字,而不會有實現的虧損。
其安攝心神之效,比之”阿彌陀佛”居然是有過之而無不及。
但很不幸的,在這基金的三大錯誤之前,這只是一句迷魂藥。假如你真覺得唸過這一句話後有這種感覺,你已經中毒了。請徹底檢討,待神智清明再上路。
不行的基金,請儘早與它斷絕關係。
不論是當初自己不識得內扣費用的毀滅性作用,還是一時被沖昏了頭買進當紅資產,或是不明經理人策略,這些都是需要矯正的錯誤,而不是可以用”不停損”三字姑息的投資腫瘤。
實現損失讓你痛心?
沒關係,你可以換個想法,想成是”資產轉移”。
不要再注重你現值6 萬的基金,原本投入時是10萬元。而要想說,你將這價值6萬的資產,轉往其它基金,做更好的利用。你是在轉換這六萬元的”居住地”。
這樣不是好處理多了嗎?
你應該在意怎樣投資才是對自己最好,而不是將一些過於單純的口訣當成忽略基本投資原則的藉口。
回到首頁:請按這裡
初來乍到:請看”如何使用本部落格”
相關文章:
賣基金的時候,買基金的時候
你的基金、國王的新衣(Your Funds, the Emperor’s New Clothes)
基金,輕鬆換(Easy-to-Trade Funds)
相信績效,或是信任經理人?(Mutual Fund without Mutual Trust)
2012十一月回顧
本文回顧2012年十一月,綠角財經筆記的狀況。
十一月最熱門的前十篇文章分別是:
1. 寶來台灣五十ETF歷年配息記錄(Distributions of 0050)
2. 盈正案中的投信大小眼(Discriminatory Treatments by Mutual Fund Companies)
3. 寶來台灣高股息ETF歷年配息記錄(Distributions of 0056)
4. 規避補充保費,不要因小失大
5. The Bogleheads’ Guide to Investing讀後感1---不要理會Noise
6. 你開戶,我開課
7. 看績效就不必看費用的荒謬理論(A Ridiculous Theory about Mutual Fund Performance and Expense Ratios)
8. 內部投資報酬率概念(Internal Rate of Return)
9. 錢買不到的東西 (What Money Can’t Buy)讀後感1---金錢的滲透力
10. 海外券商Firstrade開戶步驟詳解
0050與0056歷年配息記錄這兩篇文章,分別高居第一與第三名。盈正案中的投信大小眼這篇隨著近來媒以大量聚焦於內線、人謀不贓等投信界的黑暗面,也成為熱門文章。
這些問題,一直都在。希望媒體與民眾,不是一時興起,才留意到這些議題。假倘若真是如此,待風頭過後,不良從業人員與偷雞摸狗之輩將再次昂首闊步。唯有持續的留意,注意這些看管他人資產的人,會不會上下其手,中飽私囊,才能讓鼠輩難有容身之處。
十一月最常搜尋進入此部落格的十個關鍵字,在去除綠角相關字詞後依序是:
IRR
0050
美元指數
ETF
指數型基金
Firstrade
0056
資產配置
Covariance
高收益債券基金
許久不見的高收益債券基金又重回前十名。
訪客來源的前五個國家分別是台灣、美國、香港、英國與澳洲。
回到首頁:請按這裡
初來乍到:請看”如何使用本部落格”
相關文章:
2012十月回顧


